ব্যাংকের খাতায় ৪,১৯৫ কোটি টাকার শূন্য দামের বন্ড: আপনার জমা টাকা কি নিরাপদ?
পাঁচ ব্যাংক এক হওয়ার পর তাদের ৪,১৯৫ কোটি টাকার বন্ড শূন্য হয়ে গেছে। তবু কয়েকটা ব্যাংক এখনো সেটাকে খাতায় সম্পদ হিসেবে দেখাচ্ছে। এতে আপনার জমা টাকার কী হয়? ব্যাংক বিপদে পড়লে কে আগে হারায়? আইনে আপনার সুরক্ষা কতটুকু? পুরো হিসাবটা এই ভিডিওতে।
সংশোধনী
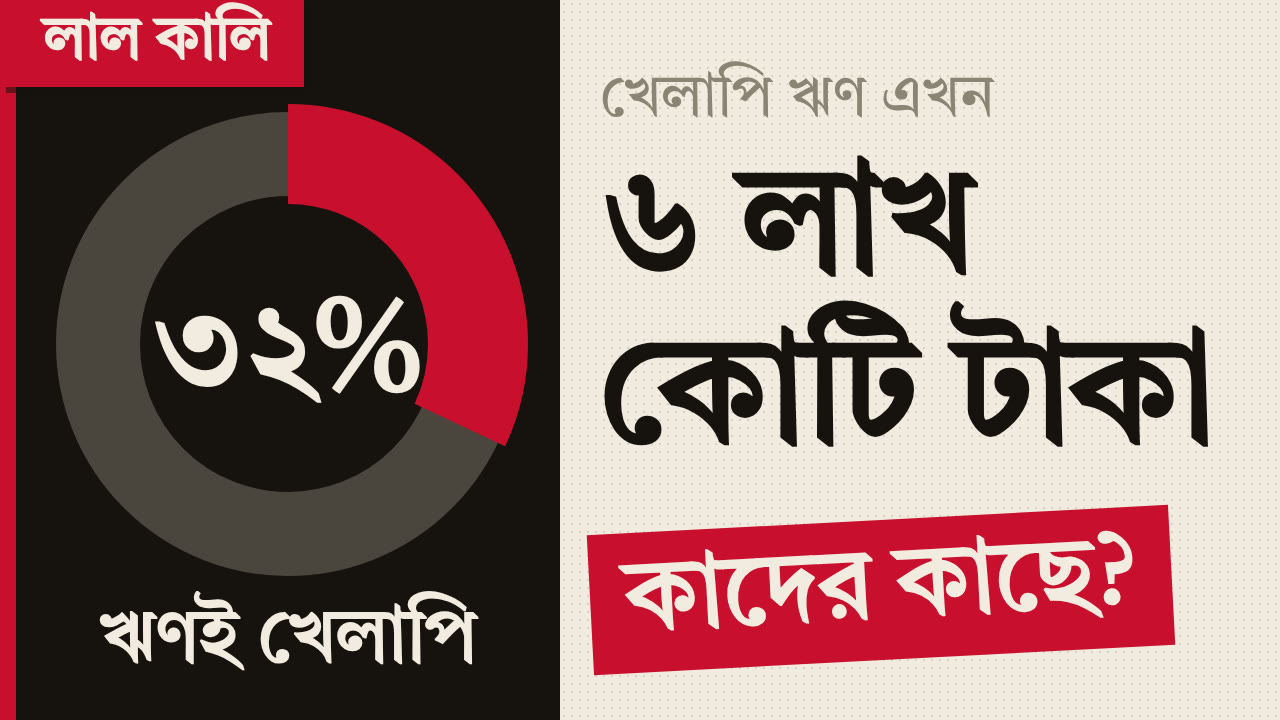
ভিডিওর শেষে বলা হয়েছিল খেলাপি ঋণের হারে বাংলাদেশ বিশ্বে দ্বিতীয়। তথ্যটা পুরোনো ছিল। সেপ্টেম্বর ২০২৬ এর হিসাবে বাংলাদেশ এখন তালিকার এক নম্বরে (প্রথম আলো, ৩ সেপ্টেম্বর ২০২৬)।
মূল তথ্য
- একীভূত পাঁচ ব্যাংকের ৪,১৯৫ কোটি টাকার বন্ডের দাম এখন আইন অনুযায়ী শূন্য (দ্য ডেইলি স্টার, ১৯ নভেম্বর ২০২৬)।
- কয়েকটা ব্যাংক এখনো এই বন্ড খাতায় সম্পদ হিসেবে দেখাচ্ছে। একটা ব্যাংকের খাতায় এমন বন্ড আছে ৩২০ কোটি টাকার।
- আমানত সুরক্ষা অধ্যাদেশ অনুযায়ী ব্যাংক বন্ধ হলে প্রতি আমানতকারী ২ লাখ টাকা পর্যন্ত ফেরত পাওয়ার সুরক্ষা আছে।
Tk 4,195 crore of bonds issued by five merged Bangladeshi banks are now legally worth zero, yet some banks still book them as assets. This Bangla explainer covers what that means for depositors and the Tk 2 lakh deposit protection limit.
পুরো হিসাব
একটা ব্যাংকের হিসাবের খাতায় তিনশো বিশ কোটি টাকার সম্পদ লেখা আছে। কিন্তু আইন বলছে, সেই সম্পদের দাম এখন শূন্য। এটা কোনো গল্প না। এই নভেম্বরের খবর। তাহলে প্রশ্ন হলো, ব্যাংকে রাখা আপনার টাকাটা কি নিরাপদ? চলুন, আসল হিসাবটা দেখি।
উনিশে নভেম্বর দ্য ডেইলি স্টার একটা প্রতিবেদন ছাপে। তাতে বলা হয়, পাঁচটা দুর্বল ব্যাংকের বন্ডে বিভিন্ন ব্যাংক, আর্থিক প্রতিষ্ঠান, বীমা কোম্পানি আর ধনী ব্যক্তিরা মিলে চার হাজার পাঁচশো পনেরো কোটি টাকা বিনিয়োগ করেছিলেন। গত বছর এই পাঁচ ব্যাংক এক হয়ে সম্মিলিত ইসলামী ব্যাংক হয়। আর তখনই এই বন্ডের প্রায় পুরোটার দাম শূন্য করে দেওয়া হয়।
পাঁচটা ব্যাংক হলো ফার্স্ট সিকিউরিটি ইসলামী, গ্লোবাল ইসলামী, সোশ্যাল ইসলামী, ইউনিয়ন আর এক্সিম ব্যাংক।
আগে বুঝি, বন্ড জিনিসটা কী। ধরুন আপনার বন্ধু ব্যবসার জন্য আপনার কাছে টাকা ধার চাইল। বলল, সাত বছর পর ফেরত দেব, মাঝে প্রতি বছর লাভ দেব। আপনি একটা কাগজে লিখে নিলেন। ওই কাগজটাই বন্ড।
ব্যাংকও এভাবে টাকা তোলে। একটার নাম সাবঅর্ডিনেটেড বন্ড, সাধারণত সাত বছর মেয়াদি। আরেকটা পারপেচুয়াল বন্ড। এর কোনো মেয়াদ নেই। ব্যাংক শুধু লাভ দিয়ে যায়, আসল ফেরত দিতে বাধ্য না।
কিন্তু একটা শর্ত আছে, যেটা বেশিরভাগ মানুষ খেয়াল করে না। ব্যাংক ডুবলে এই বন্ডের মালিকরা টাকা পান সাধারণ পাওনাদারদের পরে।
ব্যাংক রেজোলিউশন আইন অনুযায়ী, পাঁচ ব্যাংক এক হওয়ার পর এই দুই রকম বন্ডই একশো ভাগ বাতিল হয়ে যায়। শুধু একটা ছাড় ছিল। কর্মচারীদের প্রভিডেন্ট ফান্ড আর গ্র্যাচুইটি ফান্ডের বিনিয়োগ, তিনশো বিশ কোটি টাকা, বাঁচানো হয়। বাকি চার হাজার একশো পঁচানব্বই কোটি টাকা শূন্য।
এখন আসল জায়গা। এই শূন্য হয়ে যাওয়া বন্ড কাদের কাছে? প্রতিবেদন অনুযায়ী, আল আরাফাহ ইসলামী ব্যাংকের কাছে তিনশো বিশ কোটি টাকার। স্ট্যান্ডার্ড ব্যাংকের কাছে দুইশো পঁচাত্তর কোটি। ইস্টার্ন ব্যাংকের আশি কোটি। ডাচ বাংলা ব্যাংকের আশি কোটি।
সমস্যা হলো, কয়েকটা ব্যাংক এখনো এই বন্ডকে খাতায় সম্পদ হিসেবে দেখাচ্ছে। কেন? কারণ তারা আশা করছে, বাংলাদেশ ব্যাংক হয়তো সিদ্ধান্ত বদলাবে।
বাংলাদেশ ব্যাংকের মুখপাত্র পরিষ্কার বলেছেন, অপেক্ষা করতে পারেন, কিন্তু এই বিনিয়োগের বিপরীতে একশো ভাগ প্রভিশন রাখতেই হবে। প্রভিশন মানে, লোকসান হবে ধরে নিয়ে লাভ থেকে আগেই সমান টাকা আলাদা করে রাখা।
সব ব্যাংক এক রকম করেনি। প্রতিবেদন বলছে, ডাচ বাংলা প্রয়োজনীয় প্রভিশন রেখেছে। ইস্টার্ন ব্যাংক গত বছরের মধ্যে অর্ধেক রেখেছে, বাকিটা এ বছর রাখছে। আর স্ট্যান্ডার্ড ব্যাংককে নিরীক্ষক আর কেন্দ্রীয় ব্যাংক দেড়শো কোটির বিপরীতে প্রভিশন রাখতে বলেছে।
তাহলে মূল প্রশ্ন। এই খবরে আপনার জমা টাকা কি ঝুঁকিতে পড়ল? এখানে একটা জিনিস আলাদা করে বুঝতে হবে। বন্ডের লোকসানটা ব্যাংকের নিজের বিনিয়োগের লোকসান। এটা প্রথমে কাটে ব্যাংকের লাভ থেকে, তারপর মালিকদের মূলধন থেকে। আপনার জমা টাকা থেকে না।
অর্থাৎ খবরটা যতটা না আমানতকারীর, তার চেয়ে বেশি শেয়ারহোল্ডারের। প্রতিবেদনে একজন ব্যাংকিং বিশেষজ্ঞ বলেছেন, শূন্য দামের বিনিয়োগকে সম্পদ দেখালে শেয়ারহোল্ডাররা ভুল ধারণা পান।
ব্যাংক বিপদে পড়লে কে আগে হারায়, তার একটা সিঁড়ি আছে। সবার আগে হারান শেয়ারের মালিকরা। পাঁচ ব্যাংকের শেয়ারের দাম গত ডিসেম্বরে শূন্য করা হয়েছে। এরপর বন্ডের মালিকরা। সেটাই আজকের খবর। আর সবার শেষে আসেন আমানতকারী। মানে আপনি লাইনের সবচেয়ে নিরাপদ জায়গায়। কিন্তু নিরাপদ মানে ঝামেলাহীন না।
সম্মিলিত ইসলামী ব্যাংকের গ্রাহকদের কথাই ধরুন। তাঁরা আসল টাকা ফেরত পেতে শুরু করেছেন এ বছরের সাতই সেপ্টেম্বর থেকে। এ জন্য বাংলাদেশ ব্যাংক পাঁচ হাজার কোটি টাকা দিয়েছে। কিন্তু সতেরোই নভেম্বরও চট্টগ্রামে আমানতকারীরা অবস্থান নিয়েছেন। তাঁদের অভিযোগ, এখনো স্বাভাবিকভাবে টাকা তোলা যাচ্ছে না।
শিক্ষাটা হলো, টাকা হয়তো হারায় না, কিন্তু আটকে যায়। আর যার টাকা চিকিৎসা বা মেয়ের বিয়ের জন্য রাখা, তার কাছে আটকে যাওয়াটাই বড় ক্ষতি।
আইনে আপনার সুরক্ষা কতটুকু? কোনো ব্যাংক পুরোপুরি বন্ধ হয়ে গেলে, আমানত সুরক্ষা আইনে প্রতি গ্রাহক সর্বোচ্চ দুই লাখ টাকা নিশ্চিতভাবে ফেরত পাবেন। আগে এটা ছিল এক লাখ। অর্থ মন্ত্রণালয়ের হিসাবে, দেশের তিরানব্বই ভাগ ব্যাংক হিসাব এই সীমার ভেতরে পড়ে। দুই লাখের বেশি থাকলে বাকিটা নির্ভর করবে ব্যাংকের সম্পদ বিক্রি করে কত পাওয়া যায় তার ওপর।
তাহলে হিসাবটা কী দাঁড়াল? তিনটা কথা মনে রাখুন। এক। ব্যাংকে টাকা জমা রাখা আর ব্যাংকের বন্ড বা শেয়ার কেনা এক জিনিস না। বেশি লাভের কথা শুনে বন্ড কিনলে আপনি লাইনের পেছনে চলে যান।
দুই। সুরক্ষার সীমা প্রতি ব্যাংকে দুই লাখ টাকা। বড় অঙ্কের সঞ্চয় একটা ব্যাংকে রাখবেন, নাকি কয়েকটায় ভাগ করবেন, সেটা এই সীমা মাথায় রেখে ভাবুন।
তিন। আপনার ব্যাংকের বার্ষিক প্রতিবেদন সবার জন্য খোলা। সেখানে খেলাপি ঋণ আর প্রভিশন ঘাটতি, এই দুটো সংখ্যা দেখে নিন।
আজকের খবরে আপনার জমা টাকা সরাসরি বিপদে পড়েনি। কিন্তু খবরটা একটা প্রশ্ন রেখে গেছে। যে খাতায় শূন্য দামের জিনিস সম্পদ হিসেবে লেখা থাকে, সেই খাতার বাকি সংখ্যাগুলো কতটা বিশ্বাস করা যায়? পরের ভিডিওতে দেখব, খেলাপি ঋণের হারে বাংলাদেশ কেন বিশ্বে দ্বিতীয়, আর টাকাটা গেল কোথায়। এটা সাধারণ তথ্য, ব্যক্তিগত আর্থিক পরামর্শ না।
ভিডিওর অধ্যায়
সূত্র
- The Daily Star, 19 Nov 2026, "Worthless bonds, but banks still count them as assets"
- The Daily Star, "Five merged banks asked to declare zero shares"
- Prothom Alo English, 7 Sep 2026, "Customers of Sammilito Islami Bank begin withdrawing deposits"
- The Business Standard, 17 Nov 2026, Chattogram depositors' sit-in
- BSS, 9 Oct 2025, Deposit Protection Ordinance
ছবি: "Shapla Chattar night view with The Bangladesh Bank" by Abu Nayeem, CC BY 3.0, via Wikimedia Commons (cropped, converted to halftone). "Dhaka 15th Dec (30831791754)" by ASaber91, CC BY 2.0, via Wikimedia Commons (cropped, converted to halftone, illustrative).
এখানকার তথ্য সাধারণ জ্ঞানের জন্য, ব্যক্তিগত আর্থিক পরামর্শ না।